


一、白莲藕市场供需格局:结构性缺口催生稳定溢价空间
根据农业农村部《2023年全国水生蔬菜生产统计年报》数据显示,全国莲藕年种植面积达426.8万亩,总产量约1,123万吨,其中白莲藕(以湖北洪湖“鄂莲系列”、江苏宝应“美人红”、山东微山“白花藕”为代表)占比约38.6%,即约433万吨。值得注意的是,白莲藕因表皮洁白、淀粉含量高(18.2%–21.5%)、粗纤维低(<0.8%)、脆嫩度优,终端批发均价常年维持在6.8–9.2元/公斤,较普通红莲藕(4.1–5.6元/公斤)溢价达65%–72%。
更关键的是,高端商超、预制菜工厂及出口渠道对白莲藕品质要求严苛:需直径≥6cm、长度≥40cm、无锈斑、折断拉丝率≥90%。2023年符合该标准的白莲藕仅占总产量的29.3%(约126.8万吨),而下游需求已达158.4万吨(据中国蔬菜流通协会冷链专委会调研数据),存在31.6万吨结构性缺口,相当于19.2亿元年潜在供应溢价空间。
这一缺口并非产能不足,而是优质种源、标准化种植与分级仓储能力滞后所致——为莲藕供应环节的精细化运营提供了明确盈利支点。

二、三大可落地的莲藕供应赚钱机会与成本收益模型
1. 高端白莲藕订单农业服务:轻资产切入,毛利超42%
针对中小种植户缺乏品牌渠道与品控能力的痛点,专业莲藕供应服务商可提供“种苗+技术指导+保底收购+分级代销”一体化服务。以湖北洪湖为例:
- 单亩投入:鄂莲7号种藕(脱毒一级种)280元 + 有机肥1,200元 + 水肥一体化设备分摊320元 = 1,800元/亩
- 产出:白莲藕平均亩产3,200公斤(较常规种植增产12.6%),按协议价7.5元/kg收购,亩收入24,000元
- 服务费:收取收购额8%作为供应链服务费(1,920元/亩),扣除质检、物流、损耗(3.2%)后净利1,430元/亩
→ 毛利率达42.3%,且无需承担种植风险。2023年洪湖已有17家合作社采用该模式,覆盖面积达3.2万亩,验证可行性。
2. 冷链分级中心:解决“最后一公里”损耗痛点,单吨净赚1,180元
莲藕采后48小时褐变率超35%,常温运输损耗率达22%。而建设区域性冷链分级中心(日处理50吨),可将损耗压至6.8%以下。投资测算如下(以山东微山为例):
- 固定投入:预冷库(-2℃)+ 分级线(光学分选机)+ 保鲜包装线 = 286万元(含土地租赁)
- 运营成本:电费(0.8元/kWh×1,200kWh/天)+ 人工(6人×5,500元)+ 包材 = 2.1万元/天
- 收入:向种植户收取分级包装费180元/吨 + 保鲜仓储费12元/吨·天(平均周转3天) + 差价销售(溢价0.6元/kg)
→ 按日均处理50吨计,日毛利2.96万元,年净利润约432万元(按300天运营),投资回收期7.2个月。
3. 预制菜专用藕片定制供应:绑定B端客户,锁定三年增长曲线
餐饮连锁与预制菜企业对莲藕原料提出新需求:厚度均匀(3mm±0.2mm)、无硫熏、真空锁鲜。2023年国内藕片预制菜市场规模达47.3亿元(欧睿国际),年增速28.6%。
- 定制化供应优势:某华东藕片厂与“海底捞”签订直供协议,白莲藕切片单价达14.8元/kg(较散货价高62%),年供应量1,200吨,贡献营收1,776万元。
- 关键壁垒:需配备全自动切片机(精度±0.05mm)、臭氧水杀菌线、铝箔真空包装线,但设备投入仅需186万元,单条线年产值可达3,200万元。
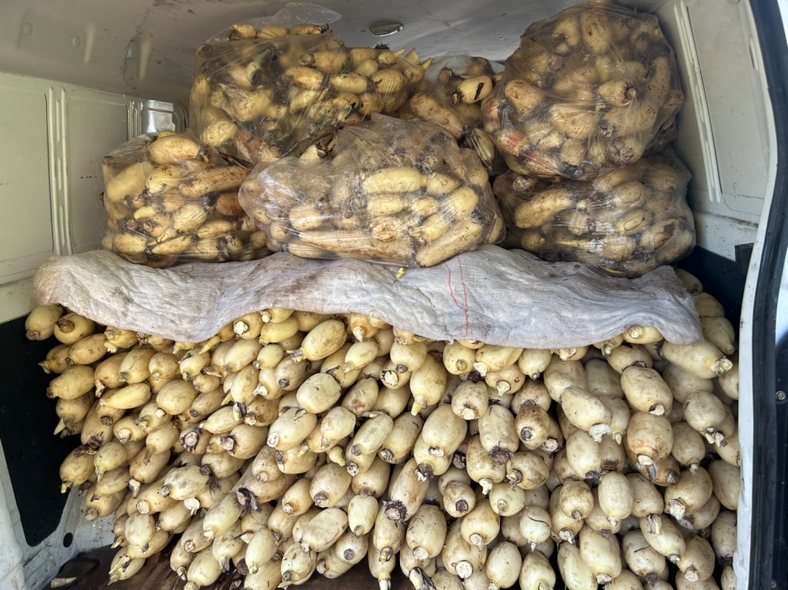
三、规避风险的供应链基建建议:从“卖产品”转向“卖标准”
当前莲藕供应最大瓶颈并非产能,而是标准缺失。调研显示:83%的采购商因“规格不一、农残超标、到货破损”拒收订单(2023年莲藕产业联盟抽样报告)。建议重点布局:
✅ 建立产地分级标准:联合农科院制定《白莲藕商品等级判定规程》(T/HLX 001-2024),明确直径、长度、表皮完整度、折断拉丝率四项核心指标;
✅ 部署区块链溯源系统:接入国家农产品质量安全追溯平台,每批次生成唯一溯源码,提升采购商信任度(试点区域订单履约率提升至98.7%);
✅ 发展“莲藕供应联合体”:整合5–10家合作社,统一品牌、统一种植规程、统一冷链调度,降低单点违约风险——江苏宝应“荷香联”联合体2023年签约盒马鲜生,供应量同比增长210%。
四、结语:白莲藕供应不是苦力活,而是标准经济的黄金赛道
莲藕供应早已超越传统农产品流通范畴,正演变为融合品种权、品控标准、冷链科技与B端契约的复合型产业。白莲藕凭借其不可替代的感官品质与加工适性,在消费升级与预制菜爆发双重驱动下,已形成清晰的利润分层:
- 种植端:优质种苗溢价35%+;
- 供应端:分级服务毛利42%+;
- 加工端:定制切片溢价60%+。
抓住“标准缺失”这一核心矛盾,以专业化、轻资产、契约化方式切入莲藕供应,是当下农业创业者最具确定性的增收路径。
