


随着全球粮食安全问题日益突出,以及中国对进口大豆依赖度持续高位运行,2025年大豆市场走势成为农业从业者、贸易商和投资者关注的焦点。本文将围绕“2025年大豆价格是涨还是跌”这一核心议题,结合供需格局、主产国产量预测、政策导向及国际市场动态,进行系统性分析,并挖掘其中蕴含的潜在赚钱机会。
全球大豆供需格局:支撑2025年价格上涨的基础
根据美国农业部(USDA)2024年6月发布的《世界农业供需评估报告》(WASDE),2023/24年度全球大豆产量约为3.78亿吨,消费量达到3.69亿吨,库存消费比为27.1%,处于近五年来的低位水平。而进入2024/25年度(即2025年市场周期),预计全球产量将小幅增长至3.85亿吨,主要得益于巴西和阿根廷的恢复性增产。
然而,需求端的增长更为强劲。中国作为全球最大大豆进口国,2023年进口量达9,998万吨,同比增长8.5%。据农业农村部市场预警专家委员会预测,2025年中国大豆进口需求或将突破1.05亿吨,主要用于饲料豆粕和食用油加工。与此同时,东南亚国家如越南、泰国等畜禽养殖业扩张,也带动区域大豆进口需求上升。
在供给弹性有限、需求刚性增长的背景下,2025年全球大豆价格具备温和上涨动力,预计CBOT大豆主力合约均价将维持在每蒲式耳11.5-12.5美元区间(约合人民币5,300-5,800元/吨),较2024年均值上涨约6%-10%。
主要产区种植结构调整带来区域性机会
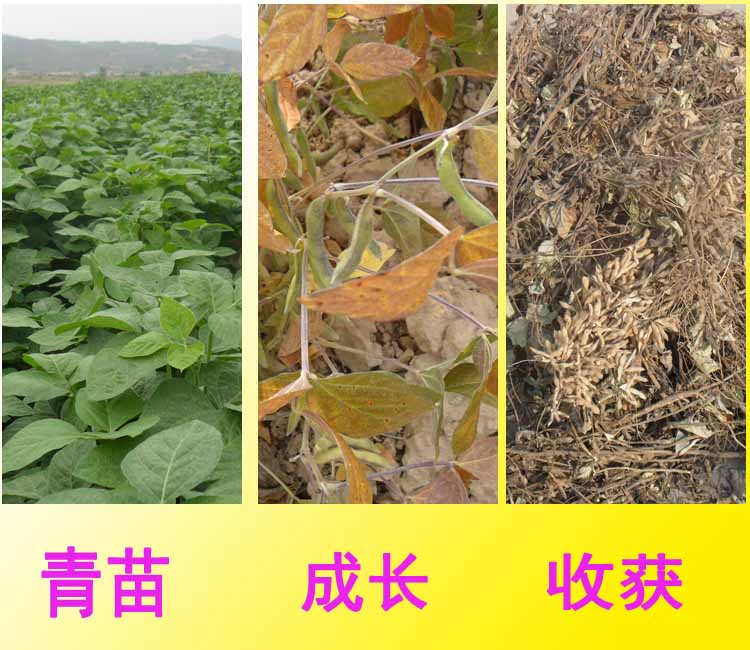
从国内来看,2024年中央一号文件明确提出“实施大豆和油料产能提升工程”,并给予东北地区每亩350元以上的生产者补贴。政策推动下,黑龙江、内蒙古等地大豆播种面积预计达到1.52亿亩,同比增长4.2%。但由于气候波动频繁,单产存在不确定性——2023年东北部分地区因春旱导致亩产下降至135公斤,低于常年150公斤水平。
反观国外,巴西已成为全球第一大大豆出口国。2023/24年度其出口量达9,300万吨,占全球出口总量的52%。据巴西国家商品供应公司(CONAB)预测,2024/25年度该国大豆种植面积将扩大至4,300万公顷,叠加技术进步,平均单产有望提升至3.4吨/公顷,总产量或突破1.5亿吨。
这意味着2025年国际市场上南美大豆将在上半年形成集中供应压力,可能导致第一季度价格阶段性回调。但下半年随着北半球新作上市前的空窗期到来,叠加中国补库需求启动,价格有望重新走强。
对于投资者而言,这提供了季节性套利机会:可在每年1-3月南美丰产预期高峰期布局远期看涨期权,或通过期货跨期价差交易捕捉行情反转。
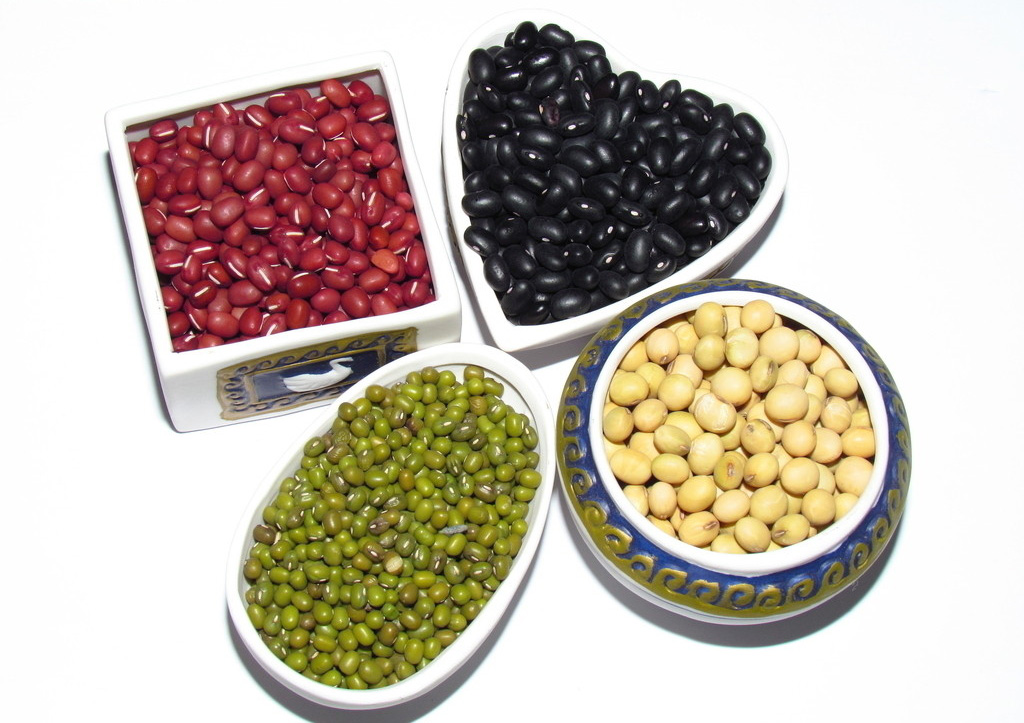
高附加值品种崛起:黑豆、有机豆、高蛋白专用豆成新增长极
传统黄大豆市场竞争激烈,利润空间压缩。但在消费升级驱动下,特种大豆品种正迎来爆发期:
- 高蛋白食用大豆:适用于豆腐、豆浆等加工领域,蛋白质含量需≥43%。目前优质高蛋白大豆收购价可达6,200元/吨,比普通大豆高出15%-20%。
- 黑大豆:药食同源属性受追捧,尤其在广东、福建等地需求旺盛,批发价稳定在7,000-7,500元/吨,且供不应求。
- 有机认证大豆:出口欧洲市场价格可达9,000元/吨以上,毛利空间超40%。
以黑龙江省五常市某合作社为例,2023年试种500亩“东农48”高蛋白品种,平均亩产160公斤,按6,200元/吨计,亩产值达992元,扣除成本后净收益为520元/亩,显著高于普通大豆的380元/亩。
建议农户或新型经营主体转向“小而精”模式,发展订单农业,与深加工企业签订保底收购协议,锁定溢价空间。
商机洞察:四大可落地的赚钱路径
1. 建立产地直供渠道,切入餐饮供应链
目前一线城市连锁豆浆店、素食品厂普遍采用中间商采购模式,层层加价导致终端成本高企。创业者可联合产地合作社,打造“基地+冷链+城市仓配”体系,直接供货给餐饮客户,毛利率可达25%以上。
2. 发展功能性豆制品初加工
投资小型低温压榨油坊或蛋白粉生产线,生产无添加豆乳粉、大豆肽等产品,通过电商平台销售,客单价提升3-5倍。例如,1吨大豆可产出约120公斤豆乳粉,市场售价达4万元/吨,综合增值率超过200%。
3. 参与大豆期货+保险联动项目
近年来“保险+期货”模式在东北推广迅速。农户投保后,若市场价格低于约定水平,由保险公司赔付差价。同时,涉农企业可通过期货工具对冲库存贬值风险,实现稳健经营。
4. 投资智慧农业服务
部署遥感监测、精准施肥系统,为大型农场提供数字化种植管理方案。据测算,智能化管理可使大豆平均增产8%-12%,节水节肥15%以上,技术服务费年收入可达每万亩30-50万元。

结论:2025年大豆价格是涨还是跌?
综合判断,2025年大豆价格整体呈震荡上行趋势。虽然南美丰产可能带来短期压制,但在全球通胀惯性、地缘政治扰动(如巴拿马运河通航受限影响航运)、中国结构性补库等因素支撑下,全年均价大概率高于2024年水平。
特别是具备品质优势、品牌背书或产业链整合能力的企业和个人,将迎来新一轮发展机遇。抓住“品种升级、渠道重构、价值深挖”三大方向,才能真正从“看天吃饭”转向“主动创收”。